代订机票做账指南 是服务费还是机票费?
在企业日常差旅管理中,通过代理服务代订机票是常见操作。财务做账时常常面临一个困惑:这笔支出到底应该记为「服务费」还是「机票费」?以下从会计处理、税务处理和实务建议三个方面进行说明。
一、核心判断依据
做账科目的选择主要取决于代理服务商开具的发票内容以及合同约定:
- 若代理服务商开具的是「航空运输电子客票行程单」或「机票款」发票,且款项全额为机票票价及民航发展基金、燃油附加费,则应当计入「机票费」(差旅费—交通费)。
- 若代理服务商在机票款之外另行收取代理服务费,并就该服务费单独开具「服务费」发票(通常为增值税普通发票或专用发票),则服务费部分应计入「服务费」(管理费用—服务费或差旅费—代理服务费)。
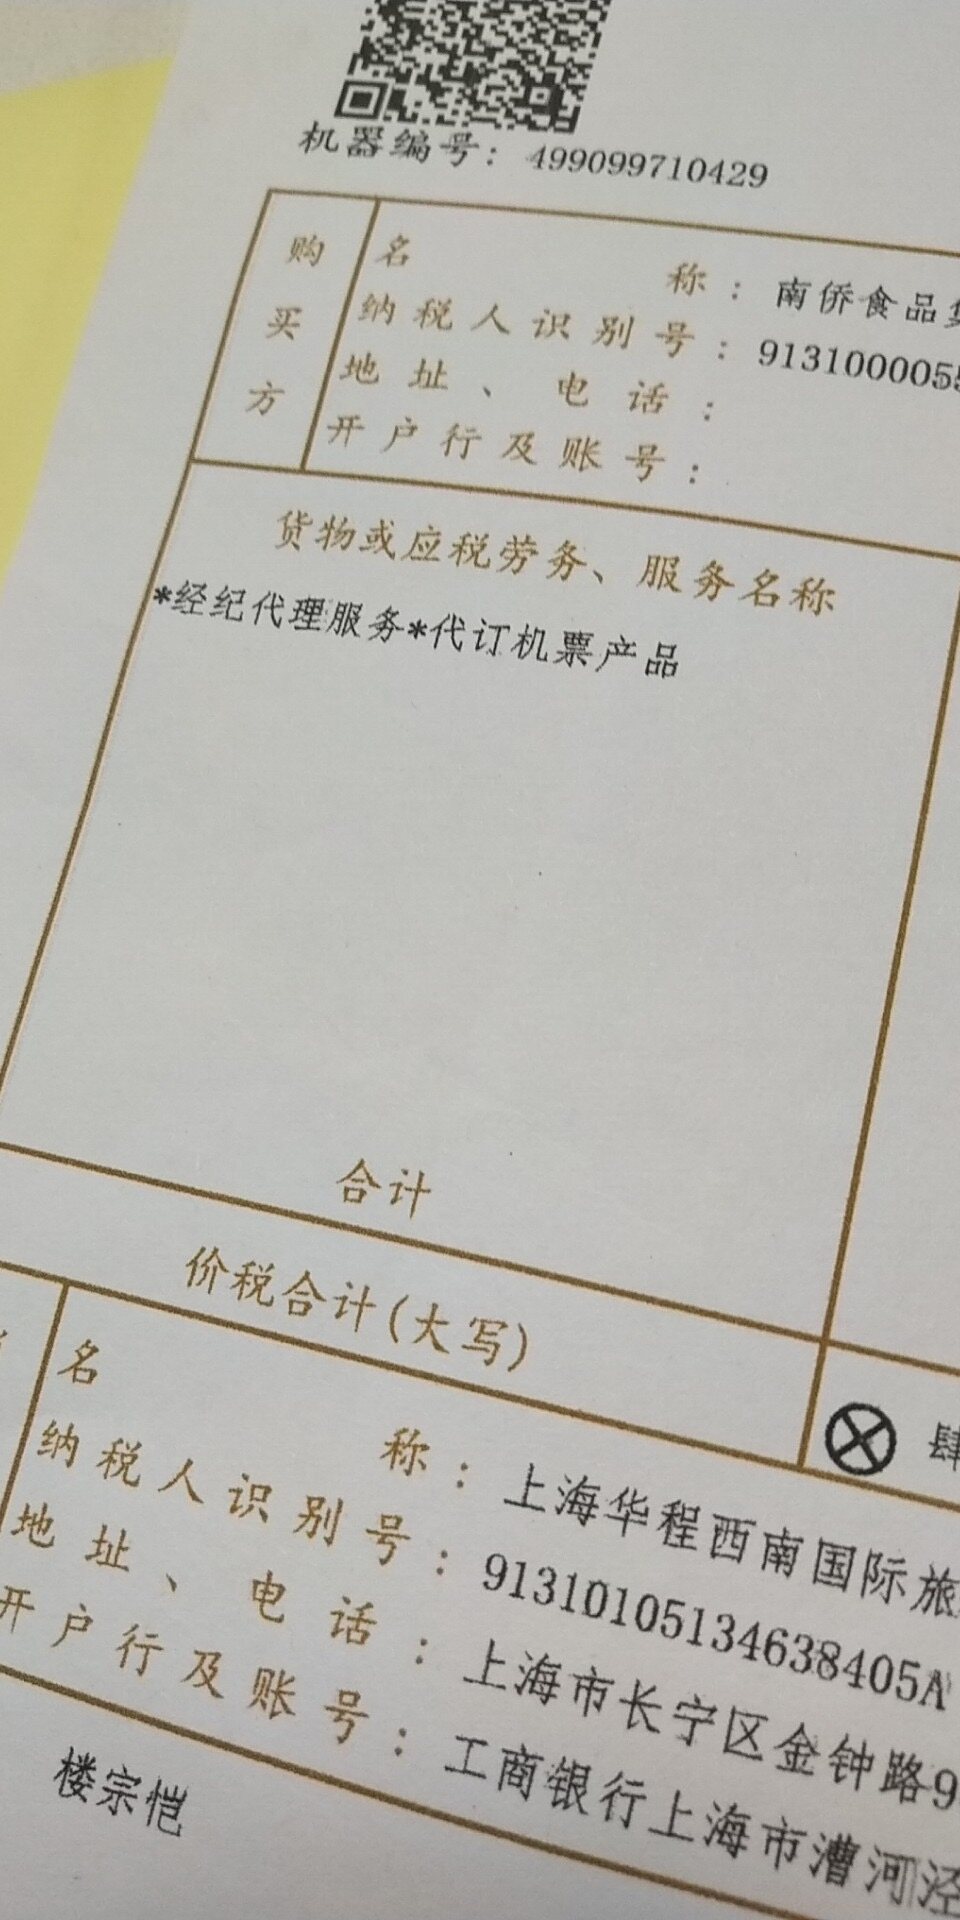
- 若代理服务商将机票款与服务费合并开具为「代订机票服务费」发票,则整笔支出按发票内容计入「服务费」。
二、税务处理要点
- 增值税:机票款部分通常适用免征增值税或按行程单抵扣进项(符合条件时可计算抵扣进项税额,税率为9%)。服务费部分按代理服务商适用的税率(一般为6%或3%)处理。如果取得增值税专用发票,服务费对应的进项税额可按规定抵扣。
- 企业所得税:机票费和服务费均属于与生产经营相关的合理支出,可在企业所得税前扣除,但需以合法有效凭证为依据。
- 发票合规:机票款需取得行程单或电子发票,服务费需取得服务费发票,两者不应混淆。
三、实务操作建议
- 建议在代订机票合同中明确约定机票款和服务费的金额及开票方式。
- 做账时依据发票类型拆分入账:机票款计入「差旅费—交通费—机票」;服务费计入「差旅费—代理服务费」或「管理费用—服务费」。
- 如代理服务商仅提供一张「服务费」发票涵盖全部款项,则全额计入服务费,但应附上行程单作为辅助凭证,以备税务核查。
综上,代订机票的做账应遵循「实质重于形式」与「凭证导向」原则:有明确机票款凭证的计机票费,单独的服务费凭证计服务费,混开的按发票内容入账。拿到发票时核对开票项目,便能准确区分。
如若转载,请注明出处:http://www.mamyou.com/product/54.html
更新时间:2026-11-08 12:08:12